Buchhaltung im Handwerk: Abschlagszahlungen und Schlussrechnung abstimmen
Material wird bestellt, Arbeit geleistet und in Etappen bezahlt. Eine saubere Auftragsübersicht verhindert, dass Abschläge fehlen oder Beträge doppelt offen bleiben.
Kurzantwort
Führen Sie je Handwerksauftrag Leistungsstand, gestellte Rechnungen und tatsächlich erhaltene Zahlungen getrennt. Die Schlussrechnung muss die bereits vereinnahmten Abschläge einschließlich ihrer Steueranteile korrekt berücksichtigen. Stimmen Sie den verbleibenden Zahlbetrag mit den offenen Posten ab, bevor Sie den Vorgang abschließen.
Das Wichtigste in Kürze
- Ein gestellter Abschlag ist noch kein Zahlungseingang und nicht automatisch eine umsatzsteuerliche Teilleistung.
- Die Schlussrechnung benötigt einen Abgleich mit Leistungsnachweisen, bisherigen Rechnungen und tatsächlichen Zahlungen.
- Eine vollständige Übergabe verbindet die Auftragsunterlagen mit Belegen, Bankbewegungen und dem offenen Restbetrag.
Auf der Baustelle entsteht der Leistungsstand, im Büro die Übersicht
Bei einem mehrwöchigen Auftrag laufen Materialeinkauf, Arbeitsleistung und Abrechnung selten gleichzeitig. Die Montage ist teilweise erledigt, eine Nachbestellung unterwegs und der erste Abschlag noch offen. Wer nur auf die Rechnungssumme schaut, übersieht leicht, welcher Betrag bereits verdient, abgerechnet oder tatsächlich bezahlt ist. Diese drei Fragen brauchen jeweils eine eigene Antwort.
Für Abschlagszahlungen nach § 632a BGB kommt es auf den Wert der erbrachten, vertraglich geschuldeten Leistungen an. Eine Aufstellung muss deren Beurteilung ermöglichen; bei nicht vertragsgemäßer Leistung bestehen Einschränkungen des Zahlungsanspruchs. Eine frei gewählte Prozentzahl ersetzt diesen Nachweis nicht.
Unsere praktische Empfehlung: Verwenden Sie vom Angebot bis zum letzten Zahlungseingang eine eindeutige Auftragsreferenz. Hinterlegen Sie den freigegebenen Leistungsumfang, bestätigte Nachträge und die jeweiligen Leistungsnachweise. Bestimmen Sie, wer den Stand fachlich bestätigt und wer anschließend die Rechnung und den Bankeingang kontrolliert.
Quellen und weiterführende Hinweise
Anzahlung, Abschlag und Teilleistung auseinanderhalten
Eine vereinbarte Vorauszahlung vor Beginn der Arbeiten hat einen anderen Hintergrund als ein Abschlag für bereits erbrachte Leistungen. Eine umsatzsteuerliche Teilleistung setzt wiederum bestimmte Voraussetzungen voraus: Für einen wirtschaftlich teilbaren Leistungsteil muss das Entgelt gesondert vereinbart sein. Der Titel „Abschlagsrechnung“ allein entscheidet diese Einordnung nicht.
Auch die Fälligkeit verdient einen eigenen Prüfschritt. Beim Werkvertrag ist die Vergütung nach § 641 BGB grundsätzlich an die Abnahme geknüpft. Für Bauverträge nennt § 650g BGB zusätzlich die prüffähige Schlussrechnung. Vertragliche Regelungen und Besonderheiten des Auftrags gehören deshalb vor der Mahnung geprüft. Ein Datum im Rechnungsprogramm ersetzt diese Beurteilung nicht.
Legen Sie für jeden Abrechnungsschritt fest, welche Unterlage ihn auslöst: beispielsweise einen bestätigten Leistungsstand oder die dokumentierte Abnahme. Bewahren Sie auch offene Rückfragen und vereinbarte Einbehalte beim Vorgang auf. So kann die Buchhaltung erkennen, ob eine ausstehende Zahlung ungeklärt, noch nicht fällig oder tatsächlich überfällig ist.
Rechenbeispiel: Was nach zwei bezahlten Abschlägen offen bleibt
Ein vereinfachtes Beispiel: Die ausgeführte Gesamtleistung beträgt 20.000 Euro netto. Es gelten durchgehend 19 Prozent Umsatzsteuer; Reverse Charge, Skonto, Einbehalte und Sonderfälle bleiben hier außen vor. Vor Abschluss wurden zwei Abschläge über jeweils 5.000 Euro netto zuzüglich 950 Euro Steuer vollständig bezahlt. Die Tabelle zeigt die Betragsabstimmung, keine vollständige Rechnungsvorlage.
§ 14 Absatz 5 UStG verlangt unter den dort genannten Voraussetzungen, vereinnahmte Teilentgelte und ihre Steuerbeträge in der Endrechnung abzusetzen. Entscheidend sind also die tatsächlich erhaltenen Beträge. Ordnen Sie jeder angerechneten Zahlung die bisherige Rechnung und den Bankeingang zu.
| Position | Netto | Umsatzsteuer | Brutto |
|---|---|---|---|
| Gesamtleistung | 20.000,00 € | 3.800,00 € | 23.800,00 € |
| Bezahlter Abschlag 1 | −5.000,00 € | −950,00 € | −5.950,00 € |
| Bezahlter Abschlag 2 | −5.000,00 € | −950,00 € | −5.950,00 € |
| Verbleibender Zahlbetrag | 10.000,00 € | 1.900,00 € | 11.900,00 € |
Quellen und weiterführende Hinweise
Unbezahlte Abschläge dürfen nicht wie bezahlte behandelt werden
Ist im Beispiel nur der erste Abschlag eingegangen, sind erst 5.950 Euro bezahlt. Ohne weitere Änderungen oder Einbehalte verbleiben aus der Gesamtleistung rechnerisch 17.850 Euro. Der zweite gestellte Abschlag darf in der Zahlungsübersicht nicht als bereits erhalten erscheinen. Stimmen Sie die Behandlung seiner bisherigen Forderung mit der Schlussrechnung und Ihrer Buchhaltung ab.
Vermeiden Sie dabei eine doppelte Forderung: Eine alte offene Abschlagsrechnung darf nicht zusätzlich zu einem Schlussrechnungsrest stehen bleiben, der denselben Betrag bereits umfasst. Löschen Sie gebuchte Vorgänge nicht, um die Anzeige passend zu machen. Die Überleitung muss anhand der Belege und gegebenenfalls nachvollziehbarer Korrekturbuchungen verständlich bleiben.
Ein wöchentlicher Abgleich hilft: Welche Rechnungen wurden gestellt, welche Zahlungen zugeordnet, welche Beträge angerechnet und welche Differenzen müssen geklärt werden? Notieren Sie die verantwortliche Person und den nächsten Schritt direkt in Ihrer Auftragsübersicht.
Quellen und weiterführende Hinweise
Umsatzsteuer nicht erst bei der Schlussrechnung prüfen
Im regulär steuerpflichtigen Fall kann eine Zahlung vor Ausführung der Leistung bereits Umsatzsteuer auslösen. § 13 UStG knüpft dies an den Voranmeldungszeitraum des Zahlungseingangs. Deshalb sind das tatsächliche Eingangsdatum und die richtige Zuordnung wichtig, auch wenn die Baustelle noch läuft. Verschieben Sie diese Klärung nicht pauschal bis zur Endabrechnung.
Bei bestimmten Bauleistungen kann außerdem die Steuerschuldnerschaft auf den Leistungsempfänger übergehen. § 13b UStG gilt nicht automatisch für jeden Handwerksauftrag. Klären Sie Leistung, Empfänger und erforderliche Nachweise vor der Abrechnung. Das Beispiel mit 19 Prozent ist nur für den ausdrücklich beschriebenen Standardfall gedacht.
Quellen und weiterführende Hinweise
Ein vollständiges Übergabepaket spart Rückfragen
Vor dem Abschluss sollte eine zweite Person den Auftrag ohne mündliche Ergänzungen nachvollziehen können. Unsere folgende Prüfliste beschreibt eine Arbeitsorganisation; sie ersetzt keine Prüfung des konkreten Vertrags. Besonders Nachträge, strittige Positionen und nicht zugeordnete Zahlungen sollten als offene Punkte erkennbar bleiben.
- Auftrag, bestätigte Nachträge und Leistungsnachweise zusammenstellen.
- Abnahmeunterlagen und Grundlage der Fälligkeit prüfen.
- Alle Abschlagsrechnungen mit tatsächlichen Zahlungen abgleichen.
- Angerechnete Netto- und Steuerbeträge sowie den Restbetrag kontrollieren.
- Überleitung bisheriger Forderungen und etwaige Korrekturen dokumentieren.
- Offene Fragen mit zuständiger Person an die Buchhaltung oder Kanzlei übergeben.
Quellen und weiterführende Hinweise
Wie accuno den anschließenden Buchhaltungsablauf unterstützt
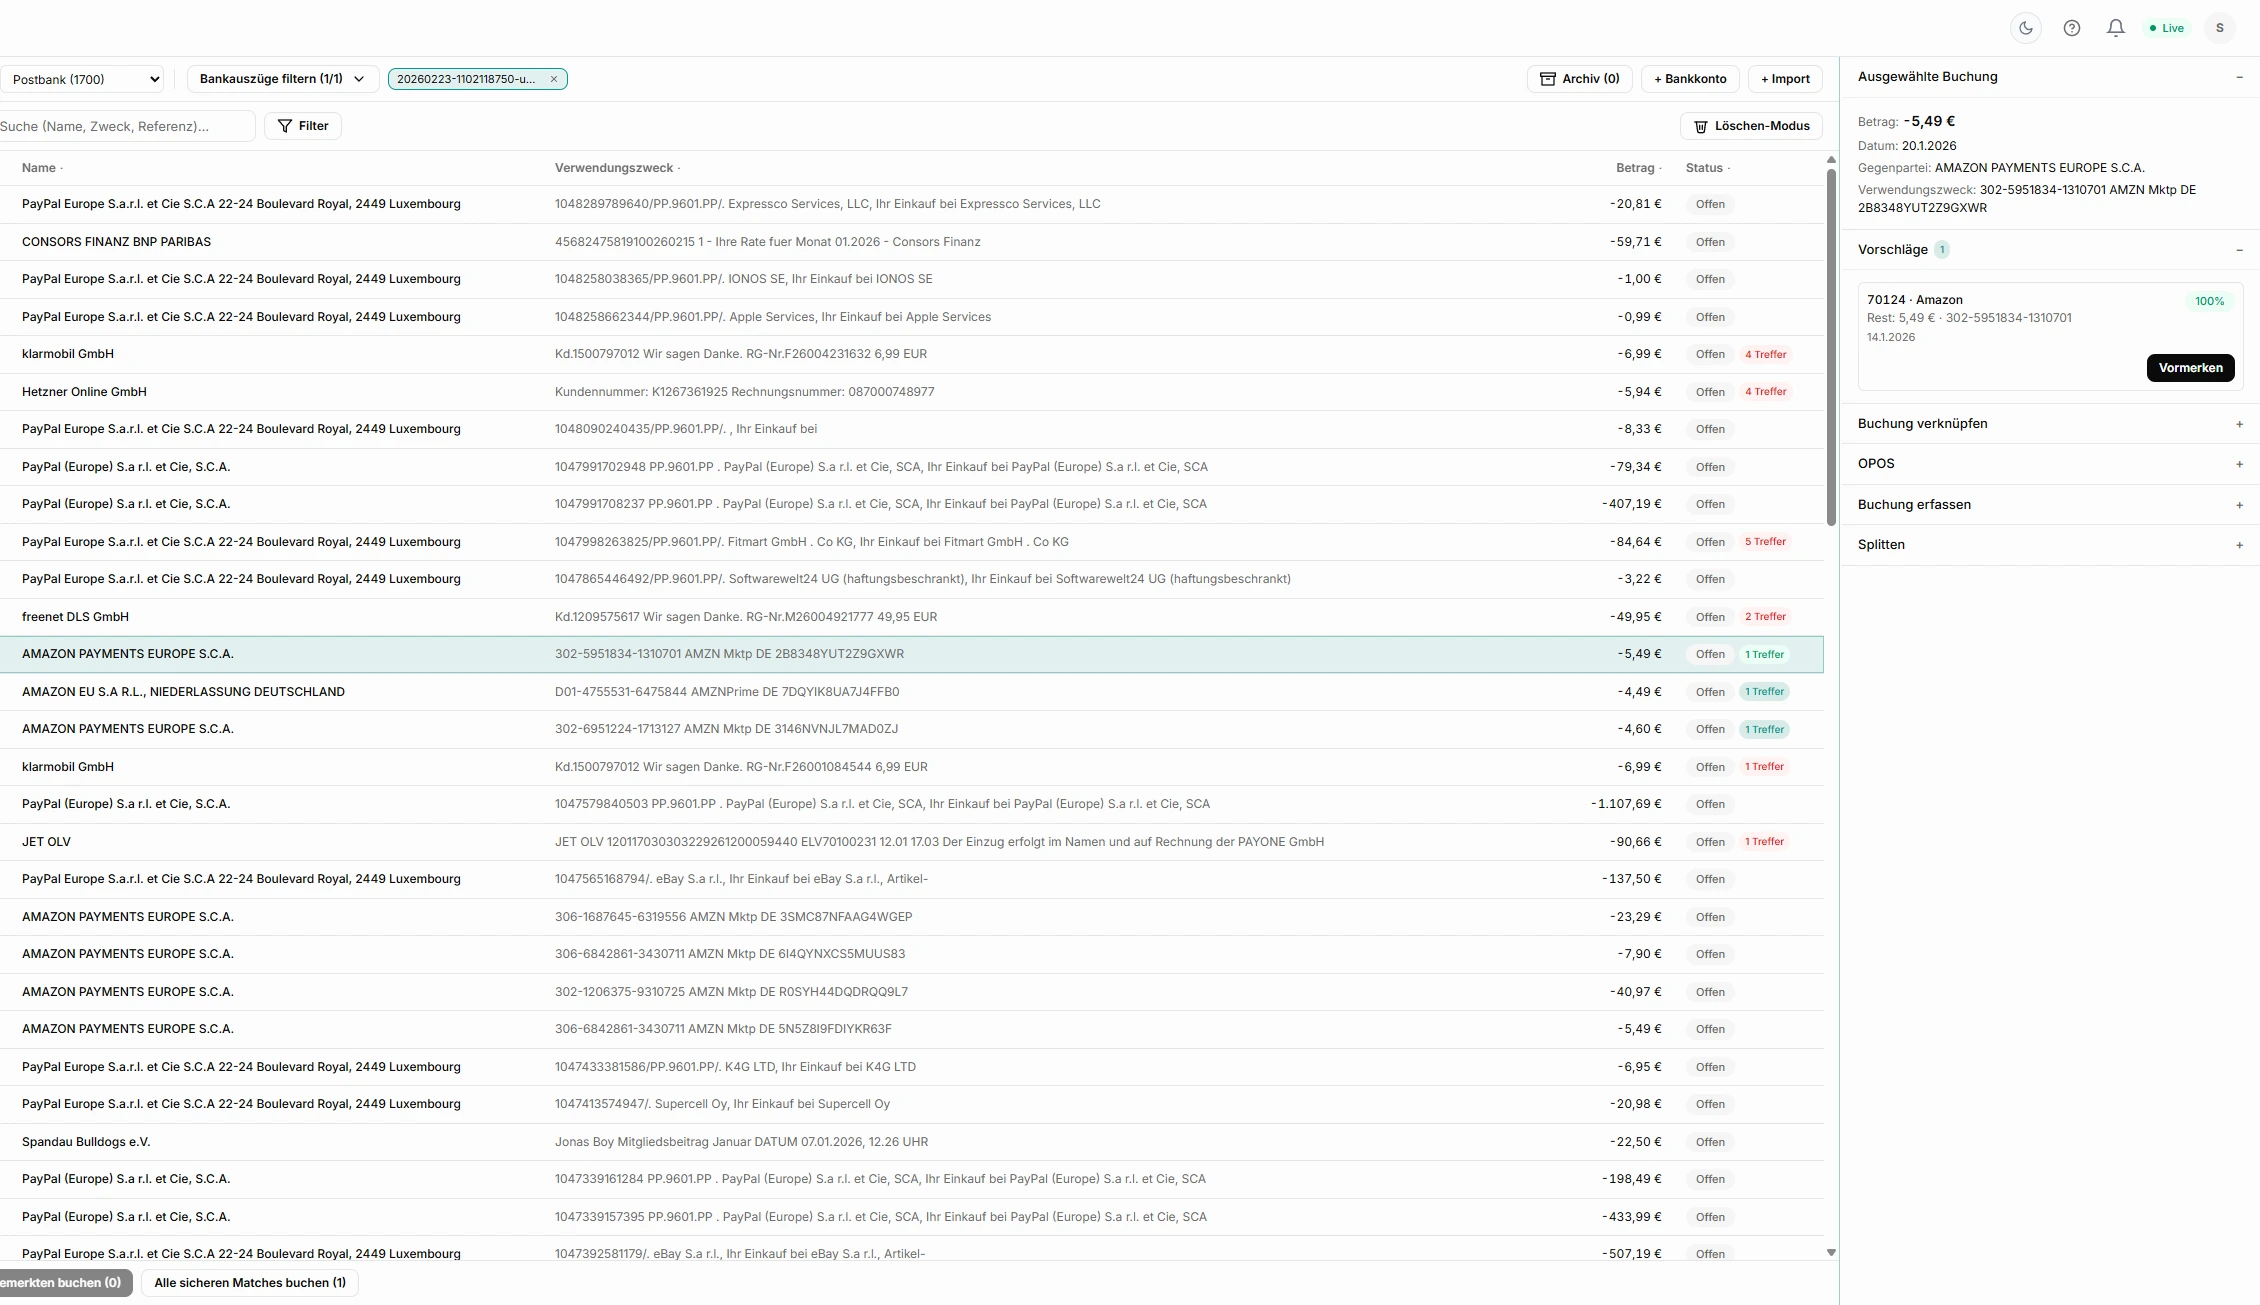
In accuno können Sie offene Debitoren- und Kreditorenposten mit Fälligkeit und Restbetrag kontrollieren. Der Banking-Import unterstützt die Zuordnung von Zahlungen, auch bei Teilbeträgen. Prüfen Sie die vorgeschlagene Verbindung anhand von Rechnungsnummer, Geschäftspartner und Betrag. Für die Kanzlei steht der DATEV-Export mit Belegbezügen zur Verfügung.
Leistungsfeststellung, Abnahme und die fachlich richtige Erstellung einer Abschlags- oder Schlussrechnung bleiben vorgelagerte Aufgaben. Dieser Ablauf setzt keine automatische baurechtliche Schlussrechnung in accuno voraus. Starten Sie mit einem abgeschlossenen Musterauftrag und gleichen Sie den fachlich ermittelten Restbetrag mit den übernommenen Forderungen ab. Erst wenn die Belegkette stimmt, ist die Übersicht als Arbeitsgrundlage belastbar.
Passende Funktionen zum Ablauf
Diese Produktseiten zeigen, wie die beschriebenen Arbeitsschritte in accuno abgebildet werden.
Quellen und weiterführende Hinweise
- § 632a BGB: Abschlagszahlungen und Leistungsnachweis
- § 13 UStG: Steuerentstehung bei Leistungen und Anzahlungen
- § 641 BGB: Fälligkeit der Vergütung beim Werkvertrag
- § 650g BGB: Prüffähige Schlussrechnung beim Bauvertrag
- § 14 UStG: Rechnungsangaben und E-Rechnungen
- § 239 HGB: Nachvollziehbare Handelsbücher
- § 13b UStG: Leistungsempfänger als Steuerschuldner
Fachlicher Hinweis
Von der accuno Redaktion erstellt und anhand der aufgeführten Primärquellen sowie des implementierten Produktumfangs geprüft.
Die Beiträge dienen der allgemeinen Orientierung und ersetzen keine Rechts-, Steuer- oder Unternehmensberatung. Prüfen Sie die konkrete Anwendung mit Ihrer Steuerkanzlei oder fachkundigen Beratung.