Geschäftsunterlagen aufbewahren: Fristen und nachvollziehbare Belegablage
Die Aufbewahrungsfrist hängt von der Dokumentart ab. Eine geordnete Ablage verbindet Originale, Buchungen, Änderungen und den kontrollierten Ablauf der Fristen.
Kurzantwort
Geschäftsunterlagen werden nicht pauschal gleich lange aufbewahrt. Bücher, Inventare und Jahresabschlüsse unterliegen regelmäßig zehn Jahren, Buchungsbelege acht Jahren und Handels- oder Geschäftsbriefe sechs Jahren. Fristbeginn, besondere Vorschriften und noch offene steuerliche Sachverhalte müssen vor einer Löschung geprüft werden.
Das Wichtigste in Kürze
- Originale und ihre Beziehung zu Buchungen dürfen nicht verloren gehen.
- Festgeschriebene Buchungen werden nachvollziehbar korrigiert, nicht überschrieben.
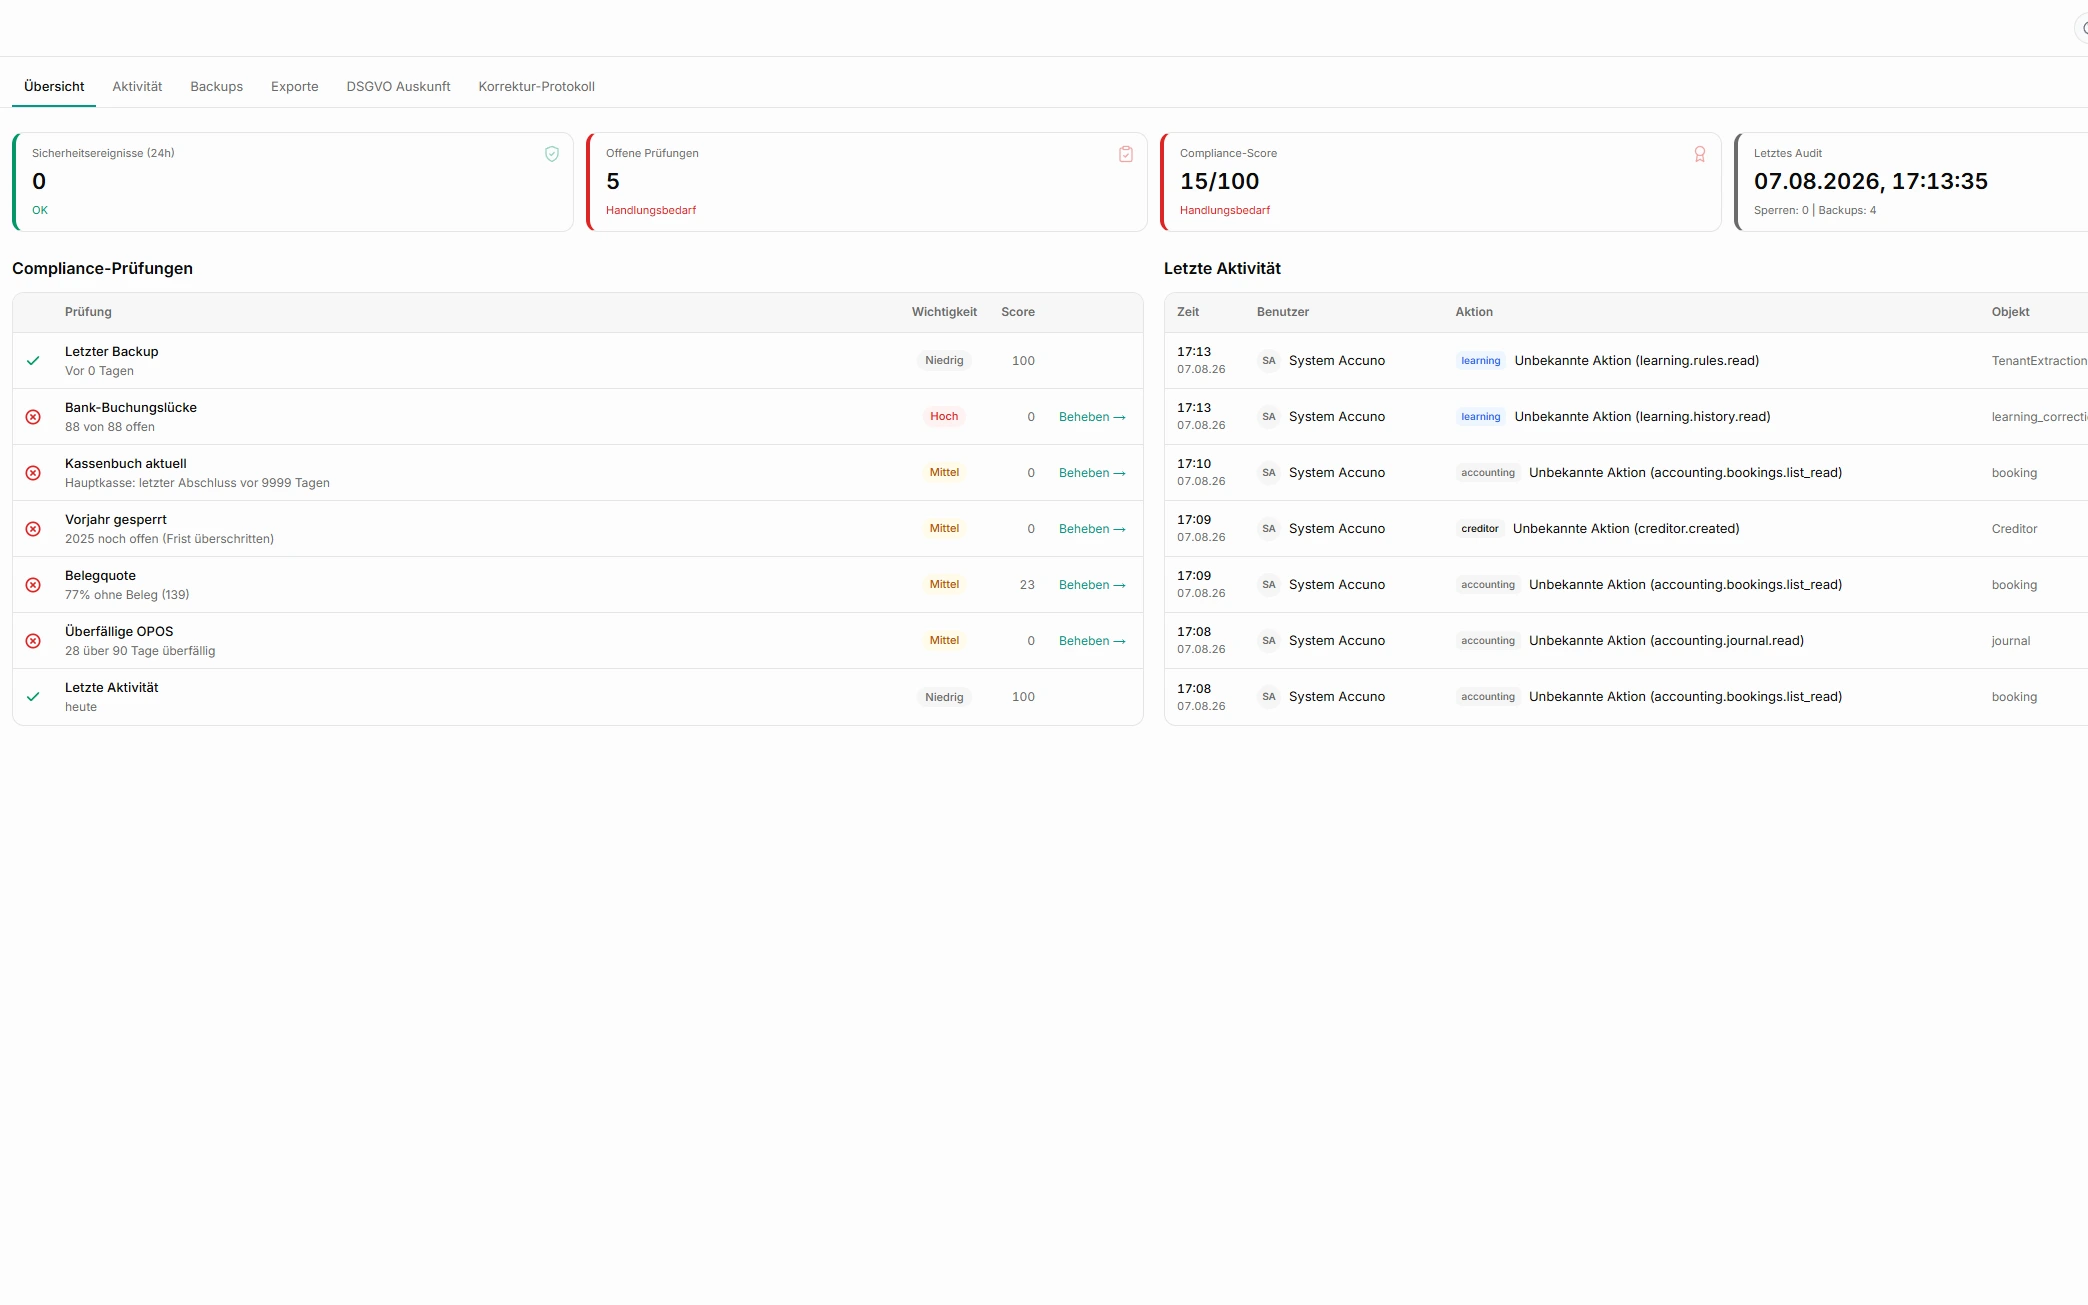
- Berechtigungen, Ausfälle, Exporte und Löschungen gehören in den dokumentierten Prozess.
Nachvollziehbarkeit beginnt beim Eingang
Ein Beleg sollte mit seinem ursprünglichen Inhalt, Eingangszeitpunkt und Herkunftskanal erhalten bleiben. Wird eine Datei umbenannt, verschoben, extrahiert oder einer Buchung zugeordnet, darf die Beziehung zum Original nicht verloren gehen.
Praktisch bedeutet das: zentrale Ablage statt privater Postfächer, eindeutige Zuständigkeiten und sichtbare Status. Ein Dokument ohne geklärten Bearbeitungsstand ist kein abgeschlossener Vorgang.
Korrekturen nicht überschreiben
Fehler gehören zur Buchhaltung. Kritisch wird es, wenn eine bereits festgeschriebene Buchung unbemerkt verändert wird. Ein belastbarer Prozess korrigiert über nachvollziehbare Storno- und Neubuchungen und erhält den ursprünglichen Zustand im Änderungsnachweis.
Auch Stammdatenänderungen können fachliche Auswirkungen haben. Rollen, Freigaben und technische IDs gehören in serverseitige Nachweise; im normalen Arbeitsbereich sollten fachliche Bezeichnungen verständlich bleiben.
Quellen und weiterführende Hinweise
Vier Kontrollen, die wirklich helfen
Kontrollen sollten konkrete Risiken adressieren und nicht nur Checklisten füllen.
- Dublettenprüfung über Rechnungsnummer, Gegenpartei und Betrag.
- Perioden- und Festschreibungsregeln vor jeder endgültigen Buchung.
- Rollenbasierte Freigaben für Export, Storno und Stammdatenänderungen.
- Regelmäßiger Probeexport einschließlich Belegbezug und Änderungsnachweisen.
Verfahrensdokumentation an der Realität ausrichten
Eine Verfahrensdokumentation ist nur nützlich, wenn sie den tatsächlich eingesetzten Prozess beschreibt. Halten Sie fest, welche Systeme und Eingangskanäle verwendet werden, wer welche Schritte ausführt, wie Ausfälle behandelt werden und wann Daten exportiert oder gelöscht werden.
Die konkrete rechtliche Ausgestaltung hängt vom Unternehmen ab und sollte fachkundig geprüft werden. Software kann Nachweise und Kontrollen unterstützen, nimmt dem Unternehmen aber nicht die Verantwortung für seinen Prozess ab.
Quellen und weiterführende Hinweise
Wie lange muss man Geschäftsunterlagen aufbewahren?
Die folgende Übersicht beschreibt die wichtigsten regulären Fristen nach § 147 AO und § 257 HGB, Rechtsstand September 2026. Entscheidend ist die Funktion des Dokuments. Eine E-Mail kann ein aufbewahrungspflichtiger Geschäftsbrief sein; eine Rechnung ist regelmäßig ein Buchungsbeleg. Das Dateiformat allein entscheidet nicht.
Die achtjährige Frist für Buchungsbelege bedeutet nicht, dass Bücher oder Jahresabschlüsse ebenfalls nur acht Jahre aufbewahrt werden. Für bestimmte regulierte Unternehmen, insbesondere im Finanz- und Versicherungsbereich, enthält § 257 HGB weiterhin eine zehnjährige Frist für Buchungsbelege. Weitere besondere Vorschriften sind gesondert zu prüfen.
| Typische Unterlage | Reguläre Frist |
|---|---|
| Handelsbücher, Inventare, Eröffnungsbilanzen und Jahresabschlüsse | 10 Jahre |
| Buchungsbelege, etwa Eingangs- und Ausgangsrechnungen | 8 Jahre |
| Empfangene und abgesandte Handels- oder Geschäftsbriefe | 6 Jahre |
| Sonstige steuerlich relevante Unterlagen nach § 147 AO | grundsätzlich 6 Jahre |
Quellen und weiterführende Hinweise
Fristbeginn am Jahresende: ein Rechnungsbeispiel
Die Frist beginnt grundsätzlich mit Ablauf des maßgeblichen Kalenderjahres. Welches Ereignis maßgeblich ist, hängt von der Unterlage ab: etwa die letzte Bucheintragung, die Entstehung des Buchungsbelegs oder die Aufstellung beziehungsweise Feststellung des Abschlusses nach der einschlägigen Vorschrift.
Beispiel: Ein gewöhnlicher Buchungsbeleg entsteht im Juni 2026. Bei achtjähriger Frist beginnt die Berechnung mit Ablauf des 31. Dezember 2026 und reicht regulär bis zum 31. Dezember 2034. Eine Vernichtung kommt frühestens ab 1. Januar 2035 in Betracht, wenn keine längere Bindung entgegensteht. Ein Jahresabschluss für 2026 kann dagegen erst 2027 aufgestellt werden; allein das aufgedruckte Wirtschaftsjahr reicht zur Fristbestimmung nicht.
Quellen und weiterführende Hinweise
Warum das Fristende keine automatische Löschfreigabe ist
Nach § 147 AO läuft die Frist nicht ab, soweit und solange Unterlagen für Steuern bedeutsam sind, deren Festsetzungsfrist noch nicht abgelaufen ist. Offene Prüfungen oder Verfahren können deshalb eine weitere Aufbewahrung erforderlich machen. Auch andere gesetzliche Pflichten und die konkrete Beweisfunktion sind zu berücksichtigen.
Unsere Empfehlung: Führen Sie einen Aufbewahrungsplan mit Dokumentart, maßgeblichem Ereignis, Frist, möglichen Sperrgründen und verantwortlicher Person. Lassen Sie Aussonderungen freigeben und dokumentieren. Eine pauschale Regel „alles nach acht Jahren löschen“ wäre für eine gemischte Buchhaltungsablage ungeeignet.
Quellen und weiterführende Hinweise
Digital aufbewahren heißt lesbar und auswertbar halten
Eine Datei im alten Programm reicht nicht, wenn sie nach einem Systemwechsel nicht mehr zugänglich ist. Die steuerlichen Anforderungen betreffen unter anderem Verfügbarkeit, Lesbarkeit und maschinelle Auswertbarkeit. Bei strukturierten E-Rechnungen muss insbesondere der strukturierte Teil erhalten bleiben; eine bloße Bildschirmkopie ersetzt ihn nicht.
Prüfen Sie deshalb vor einem Softwarewechsel den Export von Originalen, Buchungsbezügen und erforderlichen Nachweisen. Ein Backup hilft bei einem Ausfall, ersetzt aber allein keinen geregelten Aufbewahrungsprozess. Dokumentieren Sie, wie berechtigte Personen auch nach Jahren die benötigten Unterlagen finden und bereitstellen können.
Quellen und weiterführende Hinweise
Passende Funktionen zum Ablauf
Diese Produktseiten zeigen, wie die beschriebenen Arbeitsschritte in accuno abgebildet werden.
Quellen und weiterführende Hinweise
Fachlicher Hinweis
Von der accuno Redaktion erstellt und anhand der aufgeführten Primärquellen sowie des implementierten Produktumfangs geprüft.
Die Beiträge dienen der allgemeinen Orientierung und ersetzen keine Rechts-, Steuer- oder Unternehmensberatung. Prüfen Sie die konkrete Anwendung mit Ihrer Steuerkanzlei oder fachkundigen Beratung.