Aktiva und Passiva einfach erklärt: eine OHG-Bilanz als Beispiel
Was besitzt ein Unternehmen und wie ist es finanziert? Eine kleine Beispielbilanz zeigt, wie beide Seiten zusammenhängen und warum Bankguthaben noch kein Gewinn ist.
Kurzantwort
Die Aktiva zeigen das Vermögen eines Unternehmens, beispielsweise Maschinen, Waren, Forderungen und Bankguthaben. Die Passiva zeigen dessen Finanzierung durch Eigenkapital und Fremdkapital. Beide Bilanzseiten haben dieselbe Summe. Passiva sind deshalb nicht einfach ein anderes Wort für Schulden: Auch das Eigenkapital steht dort.
Das Wichtigste in Kürze
- Aktiva beschreiben die Mittelverwendung, Passiva die Mittelherkunft.
- Eine OHG benötigt grundsätzlich eine Bilanz; die Befreiung für bestimmte Einzelkaufleute gilt nicht für sie.
- Eine ausgeglichene Bilanz beweist allein weder richtige Bewertungen noch ausreichende Liquidität.
Aktiva: Worin steckt das Geld des Unternehmens?
Auf der Aktivseite stehen Vermögenswerte zum Bilanzstichtag. Ein betrieblich genutztes Fahrzeug gehört typischerweise zum Anlagevermögen. Waren für den Verkauf, offene Kundenforderungen und Bankguthaben zählen typischerweise zum Umlaufvermögen. Das Geld muss also nicht auf einem Konto liegen, um als Vermögen vorhanden zu sein.
Eine Forderung ist ein Anspruch auf Zahlung, noch kein verfügbarer Bankbestand. Auch eine Maschine lässt sich nicht ohne Weiteres zur Begleichung der nächsten Lieferantenrechnung einsetzen. Wer die Bilanz liest, sollte daher neben der Summe die Zusammensetzung prüfen. § 266 HGB zeigt die gesetzliche Gliederung für Kapitalgesellschaften; für eine OHG ist ihr genauer Anwendungsbereich gesondert zu beachten.
Quellen und weiterführende Hinweise
Passiva: Eigenkapital ist keine Rechnung an die Gesellschafter
Die Passivseite erklärt die Finanzierung. Eigenkapital ist vereinfacht der rechnerische Rest aus Vermögen abzüglich Schulden. Fremdkapital umfasst insbesondere Verbindlichkeiten und Rückstellungen. Rückstellungen betreffen Verpflichtungen, deren Höhe oder Fälligkeit noch ungewiss sein kann; sie sind kein zusätzlich beiseitegelegtes Bankkonto.
Ein Gesellschafterdarlehen ist nicht schon deshalb Eigenkapital, weil das Geld von einem Eigentümer stammt. Entscheidend sind Vereinbarung und rechtliche Einordnung. Ebenso ist der Eigenkapitalstand kein frei auszahlbares Guthaben. Entnahmerechte, Liquidität und gesellschaftsrechtliche Grenzen sind getrennt zu prüfen. Die Bilanz bildet einen Stichtag ab; die Gewinn- und Verlustrechnung erklärt dagegen Aufwendungen und Erträge eines Zeitraums.
Quellen und weiterführende Hinweise
Vereinfachte OHG-Bilanz: Beide Seiten ergeben 100.000 Euro
Unser erfundenes Beispiel zeigt eine OHG mit zwei persönlich haftenden natürlichen Personen. Alle Beträge sind bereits bewertete Buchwerte zum selben Stichtag. Steuern, Rückstellungen, Abgrenzungen und weitere mögliche Posten bleiben zur Erklärung außen vor. Die Darstellung ist eine Lernbilanz, keine vollständige Vorlage für einen Jahresabschluss.
| Aktiva | Betrag | Passiva | Betrag |
|---|---|---|---|
| Maschinen | 40.000 € | Eigenkapital A | 30.000 € |
| Waren | 25.000 € | Eigenkapital B | 20.000 € |
| Kundenforderungen | 15.000 € | Bankdarlehen | 35.000 € |
| Bankguthaben | 20.000 € | Lieferantenverbindlichkeiten | 15.000 € |
| Summe | 100.000 € | Summe | 100.000 € |
Quellen und weiterführende Hinweise
Drei Geschäftsvorfälle machen die Bilanz verständlich
Ein Kunde bezahlt 5.000 Euro auf eine bereits erfasste Forderung: Bankguthaben steigt von 20.000 auf 25.000 Euro, Forderungen sinken von 15.000 auf 10.000 Euro. Die Bilanzsumme bleibt 100.000 Euro. Die Zahlung erzeugt keinen zweiten Umsatz; sie gleicht den Anspruch aus.
Als eigenständige Variante erhält die OHG ein zusätzliches Bankdarlehen von 10.000 Euro. Bank und Darlehensschuld steigen jeweils um 10.000 Euro, die Bilanzsumme auf 110.000 Euro. Das ist kein Gewinn. Wieder ausgehend von der ursprünglichen Bilanz senkt die Zahlung einer Lieferantenverbindlichkeit über 5.000 Euro dagegen Bank und Schulden; die Summe sinkt auf 95.000 Euro. Diese Beispiele lassen Zinsen und weitere Nebeneffekte außen vor.
Quellen und weiterführende Hinweise
Was bei der OHG zusätzlich zu beachten ist
Die handelsrechtliche Befreiung des § 241a HGB gilt für bestimmte Einzelkaufleute, nicht für eine OHG. Deren Bilanzierung entfällt daher nicht allein wegen geringer Umsätze. Kapitalanteile, Entnahmen, Gewinnverteilung und Gesellschafterdarlehen müssen zum Gesellschaftsvertrag und zur jeweiligen Kontenstruktur passen.
Eine OHG ohne eine natürliche Person als unmittelbar oder über die gesetzlich beschriebene Beteiligungskette persönlich haftenden Gesellschafter kann unter § 264a HGB fallen. Dann greifen ergänzende Vorschriften für Kapitalgesellschaften. Das vereinfachte Schema oben darf deshalb nicht als verbindliches Gliederungsschema für jede OHG verstanden werden.
Quellen und weiterführende Hinweise
Von der Lernbilanz zur monatlichen Kontrolle
Stimmen Sie Bankbestände mit Kontoauszügen, Forderungen und Verbindlichkeiten mit offenen Posten sowie Anlagewerte mit dem Anlagenverzeichnis ab. Prüfen Sie ungeklärte Differenzen vor dem Abschluss. Eine formal ausgeglichene Bilanz kann trotzdem doppelte Belege oder falsch zugeordnete Konten enthalten.
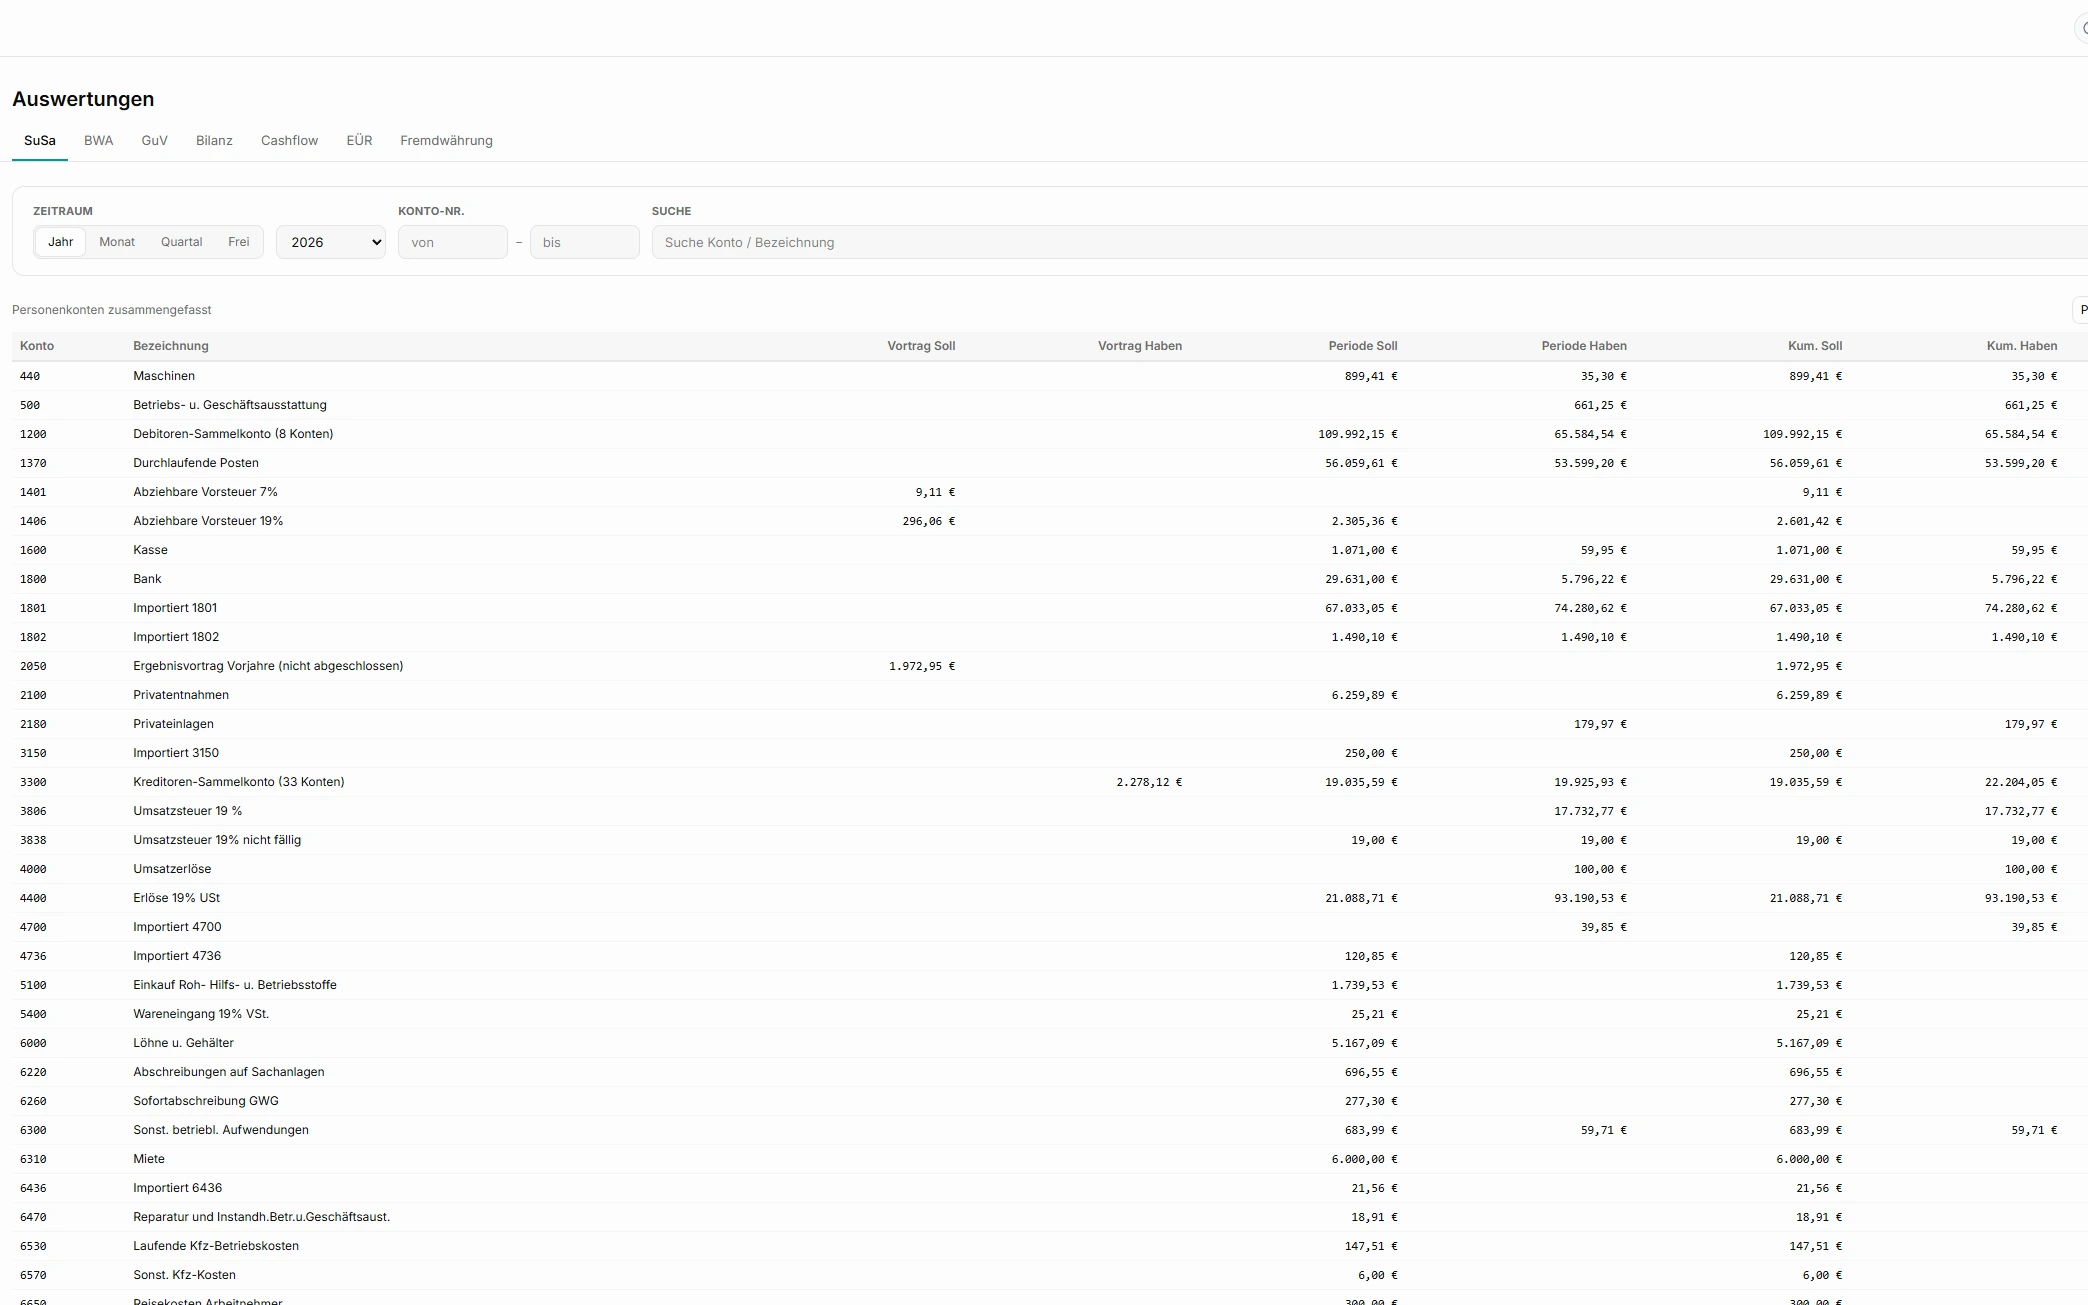
In accuno lassen sich Bilanz, offene Posten und Anlagen als zusammenhängende Kontrollpunkte nutzen. Die fachliche Kontenzuordnung, Bewertung und Abschlussprüfung bleiben erforderlich. Beginnen Sie mit einem einzelnen Geschäftsvorfall und verfolgen Sie seine Wirkung vom Beleg bis zur Auswertung.
Quellen und weiterführende Hinweise
Passende Funktionen zum Ablauf
Diese Produktseiten zeigen, wie die beschriebenen Arbeitsschritte in accuno abgebildet werden.
Quellen und weiterführende Hinweise
Fachlicher Hinweis
Von der accuno Redaktion erstellt und anhand der aufgeführten Primärquellen sowie des implementierten Produktumfangs geprüft.
Die Beiträge dienen der allgemeinen Orientierung und ersetzen keine Rechts-, Steuer- oder Unternehmensberatung. Prüfen Sie die konkrete Anwendung mit Ihrer Steuerkanzlei oder fachkundigen Beratung.