3 Gründe, warum KI die Buchhaltung nicht vollständig ersetzen wird
KI wird große Teile der Buchhaltung verändern. Das Buchhaltungssystem, nachvollziehbare Kontrollen und gezielte menschliche Entscheidungen bleiben trotzdem unverzichtbar.
Kurzantwort
KI wird die Buchhaltung tiefgreifend automatisieren, aber nicht vollständig ersetzen: Agenten benötigen weiterhin ein verlässliches Buchhaltungssystem, automatisierte Abläufe brauchen nachvollziehbare Kontrollen und Verantwortung, und rechenintensive Modelle sind wirtschaftlich am stärksten, wenn sie gezielt bei mehrdeutigen Aufgaben eingesetzt werden.
Das Wichtigste in Kürze
- Auch eine KI, die Programme selbstständig bedient, braucht ein verlässliches System für Daten, Regeln, Berechtigungen und Buchungen.
- GoBD schließen Automatisierung nicht aus, verlangen aber nachvollziehbare Verfahren, Kontrollen, Unveränderbarkeit und prüfbare Korrekturen.
- Die wirtschaftlich beste Architektur nutzt starke Modelle für Unsicherheit und Ausnahmen, nicht für jeden deterministischen Systemschritt.
Die eigentliche Frage ist nicht Mensch oder KI
Die Diskussion über KI in der Buchhaltung wird häufig als Entweder-oder geführt: Entweder erledigen Menschen die Arbeit, oder ein immer stärkeres Modell übernimmt irgendwann den gesamten Prozess. Diese Gegenüberstellung greift zu kurz. Buchhaltung ist nicht nur eine Reihe von Bildschirmaktionen. Sie ist zugleich Datenbestand, Regelwerk, Kontrollsystem, Nachweisführung und Grundlage für Entscheidungen mit rechtlicher und wirtschaftlicher Wirkung.
Die Diskussion um leistungsfähige agentische Modelle macht die Frage dringlicher. Selbst wenn ein Modell einen PC selbstständig bedienen und komplexe Abläufe über mehrere Programme hinweg ausführen kann, folgt daraus nicht, dass die zugrunde liegende Buchhaltungssoftware verschwindet. Entscheidend ist, welche Aufgaben ein Modell zuverlässig übernehmen kann und welche Infrastruktur diese Arbeit erst möglich, sicher und überprüfbar macht. Die folgende Einschätzung ist unsere Architekturthese, keine Vorhersage einer garantierten technischen Entwicklung.
KI wird deshalb sehr wahrscheinlich immer mehr Buchhaltungsarbeit vorbereiten und in klar begrenzten Fällen auch ausführen. Sie ersetzt jedoch weder das System of Record noch die organisatorische Verantwortung. Die stärkste Lösung ist keine künstliche Buchhalterin ohne Umgebung, sondern ein Zusammenspiel aus Buchhaltungsplattform, gezielter KI und risikobasierter Kontrolle.
Quellen und weiterführende Hinweise
Grund 1: Auch die intelligenteste KI braucht Buchhaltungssoftware
Ein Agent kann eine Rechnung öffnen, Daten erkennen, ein Konto suchen und eine Buchungsmaske bedienen. Damit führt er Arbeit in einer Software aus. Er ersetzt aber nicht automatisch die Funktionen, die diese Software bereitstellt: einen konsistenten Kontenplan, Buchungsperioden, Belegbezüge, Steuerlogik, Soll und Haben, offene Posten, Berechtigungen, Festschreibungen, Stornoabläufe, Exporte und Auswertungen.
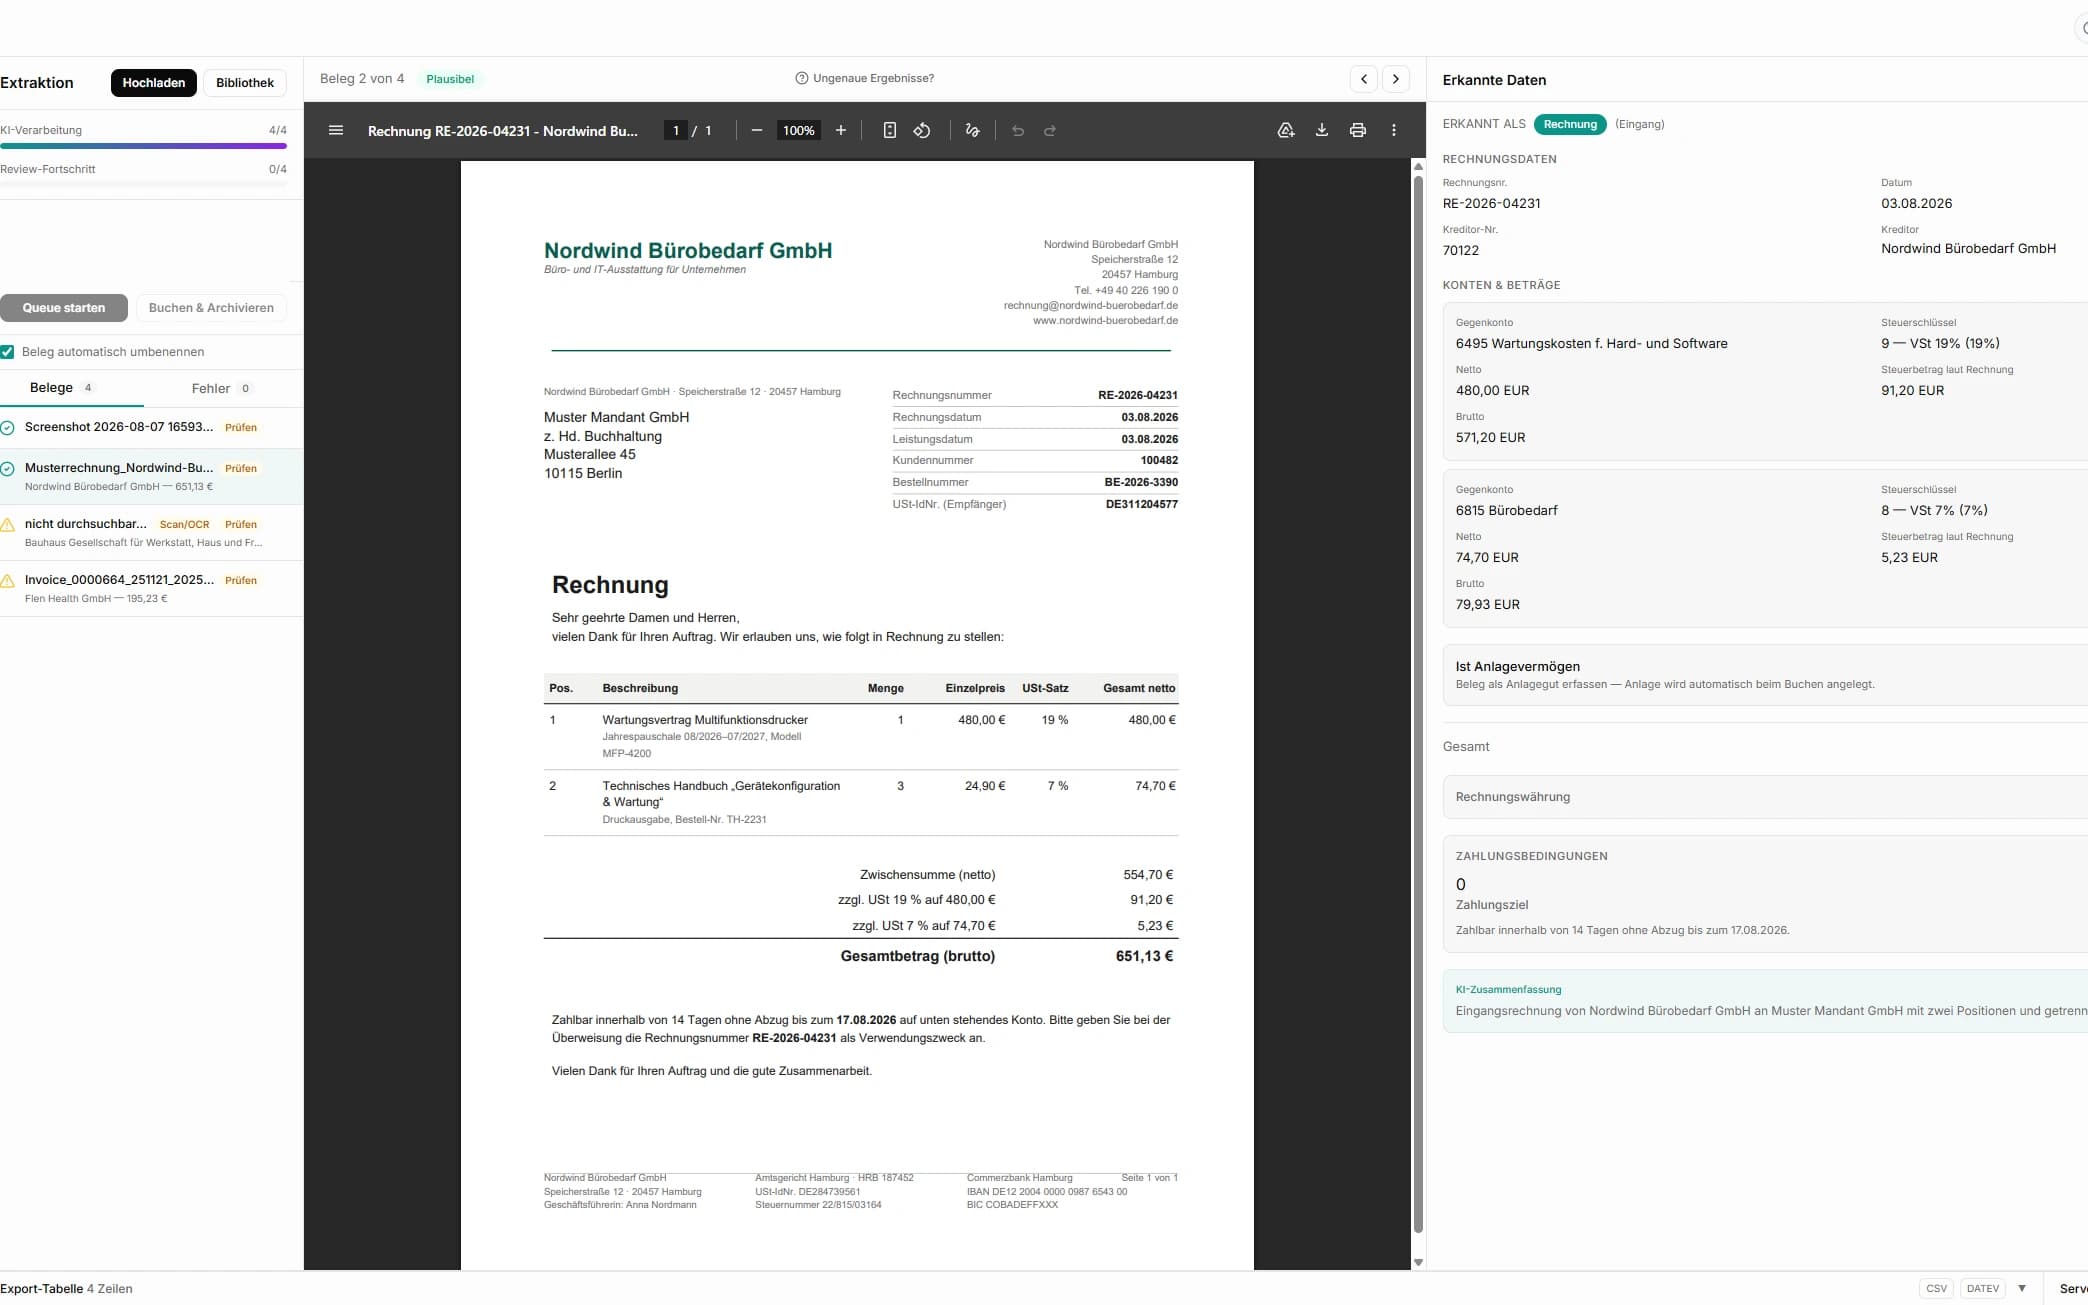
Diese Trennung lässt sich mit zwei Ebenen beschreiben. Die KI ist eine Entscheidungs- und Bedienebene. Sie interpretiert unstrukturierte Informationen, wägt Kandidaten ab und schlägt den nächsten sinnvollen Schritt vor. Die Buchhaltungsplattform ist die Ausführungs- und Nachweisebene. Sie erzwingt Datenstrukturen, prüft Invarianten, verwaltet Zustände und dokumentiert, was tatsächlich geschehen ist. Ein Modell kann eine Buchung vorschlagen. Erst das System stellt sicher, dass sie nur einmal, in einer offenen Periode, mit ausgeglichenen Beträgen und den erforderlichen Referenzen geschrieben wird.
Je autonomer ein Agent arbeitet, desto wichtiger wird diese technische Grundlage. Ein Mensch erkennt häufig schon an der Oberfläche, dass ein Datensatz gesperrt, ein Zeitraum abgeschlossen oder ein Mandant verwechselt wurde. Ein Agent benötigt dafür maschinenlesbare Zustände, eindeutige Schnittstellen und harte Berechtigungsgrenzen. Gute Buchhaltungssoftware wird durch leistungsfähigere KI deshalb nicht weniger relevant. Sie entwickelt sich von einer Bedienoberfläche für Menschen zu einer kontrollierten Arbeitsumgebung für Menschen und Agenten.
- Das Hauptbuch bleibt die verbindliche Datenquelle, nicht der Chatverlauf eines Modells.
- Berechtigungen und Mandantentrennung werden vom System erzwungen, nicht nur im Prompt beschrieben.
- Buchungsregeln, Periodensperren und Idempotenz gelten unabhängig davon, wer den Vorgang auslöst.
- Jeder Vorschlag bleibt mit Beleg, Entscheidung, Freigabe und späterer Auswertung verbunden.
Quellen und weiterführende Hinweise
Grund 2: Automatisierung braucht weiterhin GoBD-orientierte Kontrollen
Die GoBD verbieten Automatisierung nicht. Eine pauschale Aussage, vollautomatische Verarbeitung sei grundsätzlich unzulässig, wäre deshalb falsch. Die Anforderungen verschieben den Schwerpunkt jedoch von der bloßen Geschwindigkeit auf die Beherrschbarkeit des Verfahrens. Geschäftsvorfälle müssen nachvollziehbar und nachprüfbar bleiben. Änderungen, Korrekturen, Zugriffe und Verarbeitungsschritte brauchen einen belastbaren Zusammenhang mit dem ursprünglichen Beleg und dem tatsächlich geführten Datenbestand.
Ein autonomes Modell, das Entscheidungen nur in einem flüchtigen Dialog trifft und Ergebnisse ohne kontrollierten Prozess in das Hauptbuch schreibt, erfüllt diese Aufgabe nicht. Unternehmen benötigen dokumentierte Abläufe, angemessene Kontrollen, definierte Verantwortlichkeiten und einen reproduzierbaren Korrekturweg. Bei festgeschriebenen Buchungen bedeutet Korrektur nicht stilles Überschreiben, sondern eine nachvollziehbare Stornierung und eine neue, sachlich begründete Buchung.
Menschliche Kontrolle bedeutet dabei nicht zwingend, dass jede Standardbuchung einzeln angeklickt werden muss. Ein risikobasierter Ansatz kann bekannte, geringwertige und technisch eindeutig geprüfte Fälle weitgehend automatisieren. Ungewöhnliche Steuersachverhalte, neue Geschäftspartner, widersprüchliche Belegdaten, hohe Beträge oder Änderungen an Stammdaten können gezielt an qualifizierte Personen eskaliert werden. Entscheidend ist, dass das Kontrollkonzept bewusst festgelegt, technisch durchgesetzt und später prüfbar ist.
Die Verantwortung verschwindet auch dann nicht, wenn ein Modell eine sehr hohe Trefferquote erreicht. Geschäftsführung, Buchhaltungsverantwortliche und gegebenenfalls steuerlich beratende Personen müssen festlegen, welche Regeln gelten und wie Ausnahmen behandelt werden. KI kann die Informationsbasis erheblich verbessern. Sie kann aber nicht selbst bestimmen, welches Risiko ein Unternehmen ohne Freigabe akzeptieren darf.
Quellen und weiterführende Hinweise
Grund 3: Starke Modelle sollten nicht für jede Aktion Tokens verbrauchen
Leistungsfähige Modelle verursachen bei jeder Anfrage Rechenaufwand. Sie verarbeiten Eingaben als Tokens, erzeugen Ausgaben als Tokens und benötigen bei agentischen Abläufen häufig mehrere Schritte. Öffnet ein Agent eine Maske, fragt einen Kontenbestand ab, prüft einen Beleg und korrigiert danach ein Feld, können Kontext und Werkzeugergebnisse wiederholt übertragen und verarbeitet werden. Aus einer scheinbar kleinen Aufgabe wird so eine Kette kosten- und latenzwirksamer Inferenzschritte.
Viele Buchhaltungsaktionen brauchen diese Form von Intelligenz nicht. Eine Soll-Haben-Summe lässt sich deterministisch prüfen. Eine gesperrte Periode lässt sich mit einer Datenbankregel blockieren. Eine bereits importierte Rechnungsnummer lässt sich lokal auf Dubletten prüfen. Für solche Aufgaben ist klassischer Anwendungscode günstiger, schneller, reproduzierbarer und leichter zu testen als ein erneuter Modellaufruf.
KI entfaltet ihren größten Wert dort, wo Sprache, Dokumentlayout, widersprüchliche Hinweise oder fachlicher Kontext interpretiert werden müssen. Sie kann aus tausenden möglichen Konten eine kleine relevante Auswahl bewerten, eine unbekannte Rechnung strukturieren oder einen mehrdeutigen Geschäftsvorfall für die Prüfung erklären. Danach übernimmt wieder der deterministische Kern: Beträge validieren, Berechtigungen prüfen, Buchung speichern, Protokoll ergänzen und Auswertung aktualisieren.
Auch wenn Modellpreise sinken, bleibt dieses Prinzip wirtschaftlich sinnvoll. Eine wiederholbare Rechenregel ist fast immer günstiger als eine neue probabilistische Bewertung. Wer KI gezielt statt flächendeckend einsetzt, verbessert daher nicht nur die Marge. Er reduziert Latenz, Fehlervarianten und die Menge sensibler Daten, die ein Modell für die konkrete Aufgabe sehen muss.
Eine verwandte Forschungsfrage untersucht RouteLLM: Wie lassen sich Anfragen zwischen stärkeren und günstigeren Sprachmodellen verteilen? Die Studie berichtet Kostenvorteile auf ihren untersuchten Benchmarks. Sie belegt weder eine konkrete Einsparung in accuno noch den Ersatz eines Modells durch Buchungsregeln. Unsere Empfehlung, deterministische Aufgaben im Anwendungskern zu lassen, ist eine weitergehende technische Einordnung.
Quellen und weiterführende Hinweise
Die Zielarchitektur: deterministischer Kern, KI-Urteil und Kontrollschicht
Eine zukunftsfähige Buchhaltungsplattform trennt drei Aufgaben sauber. Der deterministische Kern verwaltet Stammdaten, Konten, Belege, Buchungen, Steuern, Perioden, Zahlungen und Auswertungen. Die KI-Schicht übernimmt Interpretation und Urteil dort, wo starre Regeln an Grenzen stoßen. Die Kontrollschicht entscheidet anhand von Risiko, Betrag, Konfidenz und Geschäftskontext, ob ein Vorgang automatisch weiterlaufen darf oder geprüft werden muss.
Diese Architektur nutzt die Stärken beider Welten. Regeln liefern Geschwindigkeit und garantierte Eigenschaften. KI liefert Flexibilität bei unbekannten oder sprachlich komplexen Fällen. Menschen übernehmen Verantwortung für wesentliche Entscheidungen, Grenzfälle und das Kontrollsystem selbst. Keine Ebene muss so tun, als könne sie allein die gesamte Buchhaltung beherrschen.
- Deterministisch: Summen, Pflichtfelder, Dubletten, Perioden, Berechtigungen und Buchungsinvarianten.
- KI-gestützt: Belegverständnis, Partnerauflösung, Kontierungskandidaten und Erklärungen für mehrdeutige Fälle.
- Risikobasiert: automatische Verarbeitung bekannter Fälle und sichtbare Eskalation relevanter Ausnahmen.
- Menschlich verantwortet: Regeln, Wesentlichkeitsgrenzen, Sonderfälle, Abschluss und fachliche Freigaben.
Quellen und weiterführende Hinweise
Was KI sehr wahrscheinlich weitgehend automatisieren wird
Die Aussage, KI werde Buchhaltung nicht vollständig ersetzen, ist kein Argument gegen ambitionierte Automatisierung. Im Gegenteil: Belegerfassung, Dokumentklassifizierung, Stammdatenabgleich, Kontierungsvorschläge, Zahlungszuordnung, Anomalieerkennung und die Vorbereitung wiederkehrender Abschlussarbeiten lassen sich deutlich beschleunigen. Mit guten historischen Daten kann das System bekannte Muster priorisieren und die Prüfung auf Abweichungen konzentrieren.
Auch Bedienhandlungen werden zunehmend in den Hintergrund treten. Nutzer müssen nicht dauerhaft jede Maske selbst öffnen, wenn ein Agent dieselben Schritte über sichere Werkzeuge ausführen kann. Die Oberfläche bleibt trotzdem wichtig: als Ort für Transparenz, Ausnahmebearbeitung, Freigaben und die verständliche Darstellung des Systemzustands. Weniger manuelle Bedienung bedeutet nicht weniger Software, sondern eine andere Software.
Was als Verantwortung und Systemfunktion bestehen bleibt
Bestehen bleiben die verbindliche Datenhaltung, die Definition des Konten- und Steuerkontexts, der Schutz vor unzulässigen Änderungen, die Abstimmung von Nebenbüchern und Hauptbuch sowie die Frage, wann ein Zeitraum fachlich abgeschlossen ist. Ebenso bleiben Entscheidungen, bei denen Beleg, Vertrag, wirtschaftlicher Hintergrund und steuerliche Würdigung zusammenkommen, besonders kontrollbedürftig.
Steuerberater und Buchhaltungsfachkräfte werden dadurch nicht bedeutungslos. Ihre Arbeit verschiebt sich von wiederholter Dateneingabe zu Prozessgestaltung, Plausibilisierung, Ausnahmeentscheidung und Beratung. Unternehmen profitieren am meisten, wenn Software diese Zusammenarbeit unterstützt: mit gemeinsamen Daten, klaren Rollen und nachvollziehbaren Rückfragen statt mit voneinander getrennten Exporten und E-Mail-Schleifen.
Quellen und weiterführende Hinweise
Was diese These für accuno bedeutet
accuno baut deshalb keine isolierte KI, die Buchhaltung nur imitiert. Die Plattform verbindet Dokumente, Konten, Buchungen, Banking, offene Posten, Steuern und Auswertungen in einem Mandantenkontext. KI soll unstrukturierte Informationen lesbar machen, relevante Kandidaten bewerten und Routinearbeit vorbereiten. Der Anwendungskern validiert und dokumentiert die Wirkung. Menschen bestätigen Ergebnisse dort, wo das Risiko oder die fachliche Bedeutung es verlangt.
Das ist weder ein Rückzug vor leistungsfähiger KI noch ein Festhalten an unnötiger Handarbeit. Es ist die Voraussetzung dafür, stärkere Modelle produktiv zu nutzen. Je besser Agenten werden, desto mehr Aufgaben können kontrolliert an sie übergeben werden. Gleichzeitig wächst der Wert einer Plattform, die ihnen richtige Daten, sichere Werkzeuge und klare Grenzen bereitstellt.
Die Buchhaltung der Zukunft wird daher sehr viel stärker automatisiert sein als heute. Sie wird aber weiterhin aus Software, Kontrollen und verantwortlichen Entscheidungen bestehen. KI ersetzt einzelne Tätigkeiten, verändert Rollen und beschleunigt den gesamten Prozess. Das tragende System hinter den Zahlen bleibt.
Passende Funktionen zum Ablauf
Diese Produktseiten zeigen, wie die beschriebenen Arbeitsschritte in accuno abgebildet werden.
Quellen und weiterführende Hinweise
Fachlicher Hinweis
Von der accuno Redaktion erstellt und anhand der aufgeführten Primärquellen sowie des implementierten Produktumfangs geprüft.
Die Beiträge dienen der allgemeinen Orientierung und ersetzen keine Rechts-, Steuer- oder Unternehmensberatung. Prüfen Sie die konkrete Anwendung mit Ihrer Steuerkanzlei oder fachkundigen Beratung.