Liquidität steuern: offene Posten und Bankbewegungen zusammen denken
Der Kontostand zeigt die Vergangenheit. Eine belastbare Liquiditätssicht verbindet ihn mit fälligen Forderungen, Verbindlichkeiten und realistischen Zahlungszeitpunkten.
Kurzantwort
Eine belastbare Liquiditätssicht kombiniert den aktuellen Bankbestand mit fälligen Forderungen, Verbindlichkeiten und realistischen Zahlungsterminen. Offene Posten und Bankbewegungen müssen dafür laufend abgestimmt und Teilzahlungen korrekt fortgeführt werden.
Das Wichtigste in Kürze
- Der Kontostand allein bildet kommende Ein- und Auszahlungen nicht ab.
- Eine kurze wöchentliche OPOS- und Bankroutine schafft frühere Warnsignale.
- Teilzahlung, Skonto und Sammelzahlung müssen den offenen Rest korrekt verändern.
Kontostand und Liquidität sind nicht dasselbe
Der aktuelle Banksaldo berücksichtigt weder eine morgen fällige Lieferantenrechnung noch eine überfällige Kundenforderung. Für Entscheidungen braucht es daher mindestens drei Ebenen: verfügbare Mittel, erwartete Einzahlungen und bekannte Auszahlungen.
Offene Posten liefern dafür die operative Grundlage. Aussagekräftig werden sie aber erst, wenn Fälligkeiten gepflegt, Teilzahlungen korrekt verrechnet und strittige Positionen gekennzeichnet sind.
Quellen und weiterführende Hinweise
Eine wöchentliche Routine aufbauen
Eine kurze, feste Routine ist meist wirksamer als eine komplizierte Jahresplanung, die niemand aktualisiert.
- Bankbewegungen vollständig importieren und zuordnen.
- Überfällige Forderungen nach Alter und Betrag priorisieren.
- Größere Verbindlichkeiten der kommenden vier Wochen prüfen.
- Teilzahlungen, Skonto und Gutschriften gegen den richtigen offenen Posten buchen.
- Unsichere Zahlungstermine als Szenario statt als sichere Einzahlung behandeln.
Matching ist eine Entscheidungshilfe
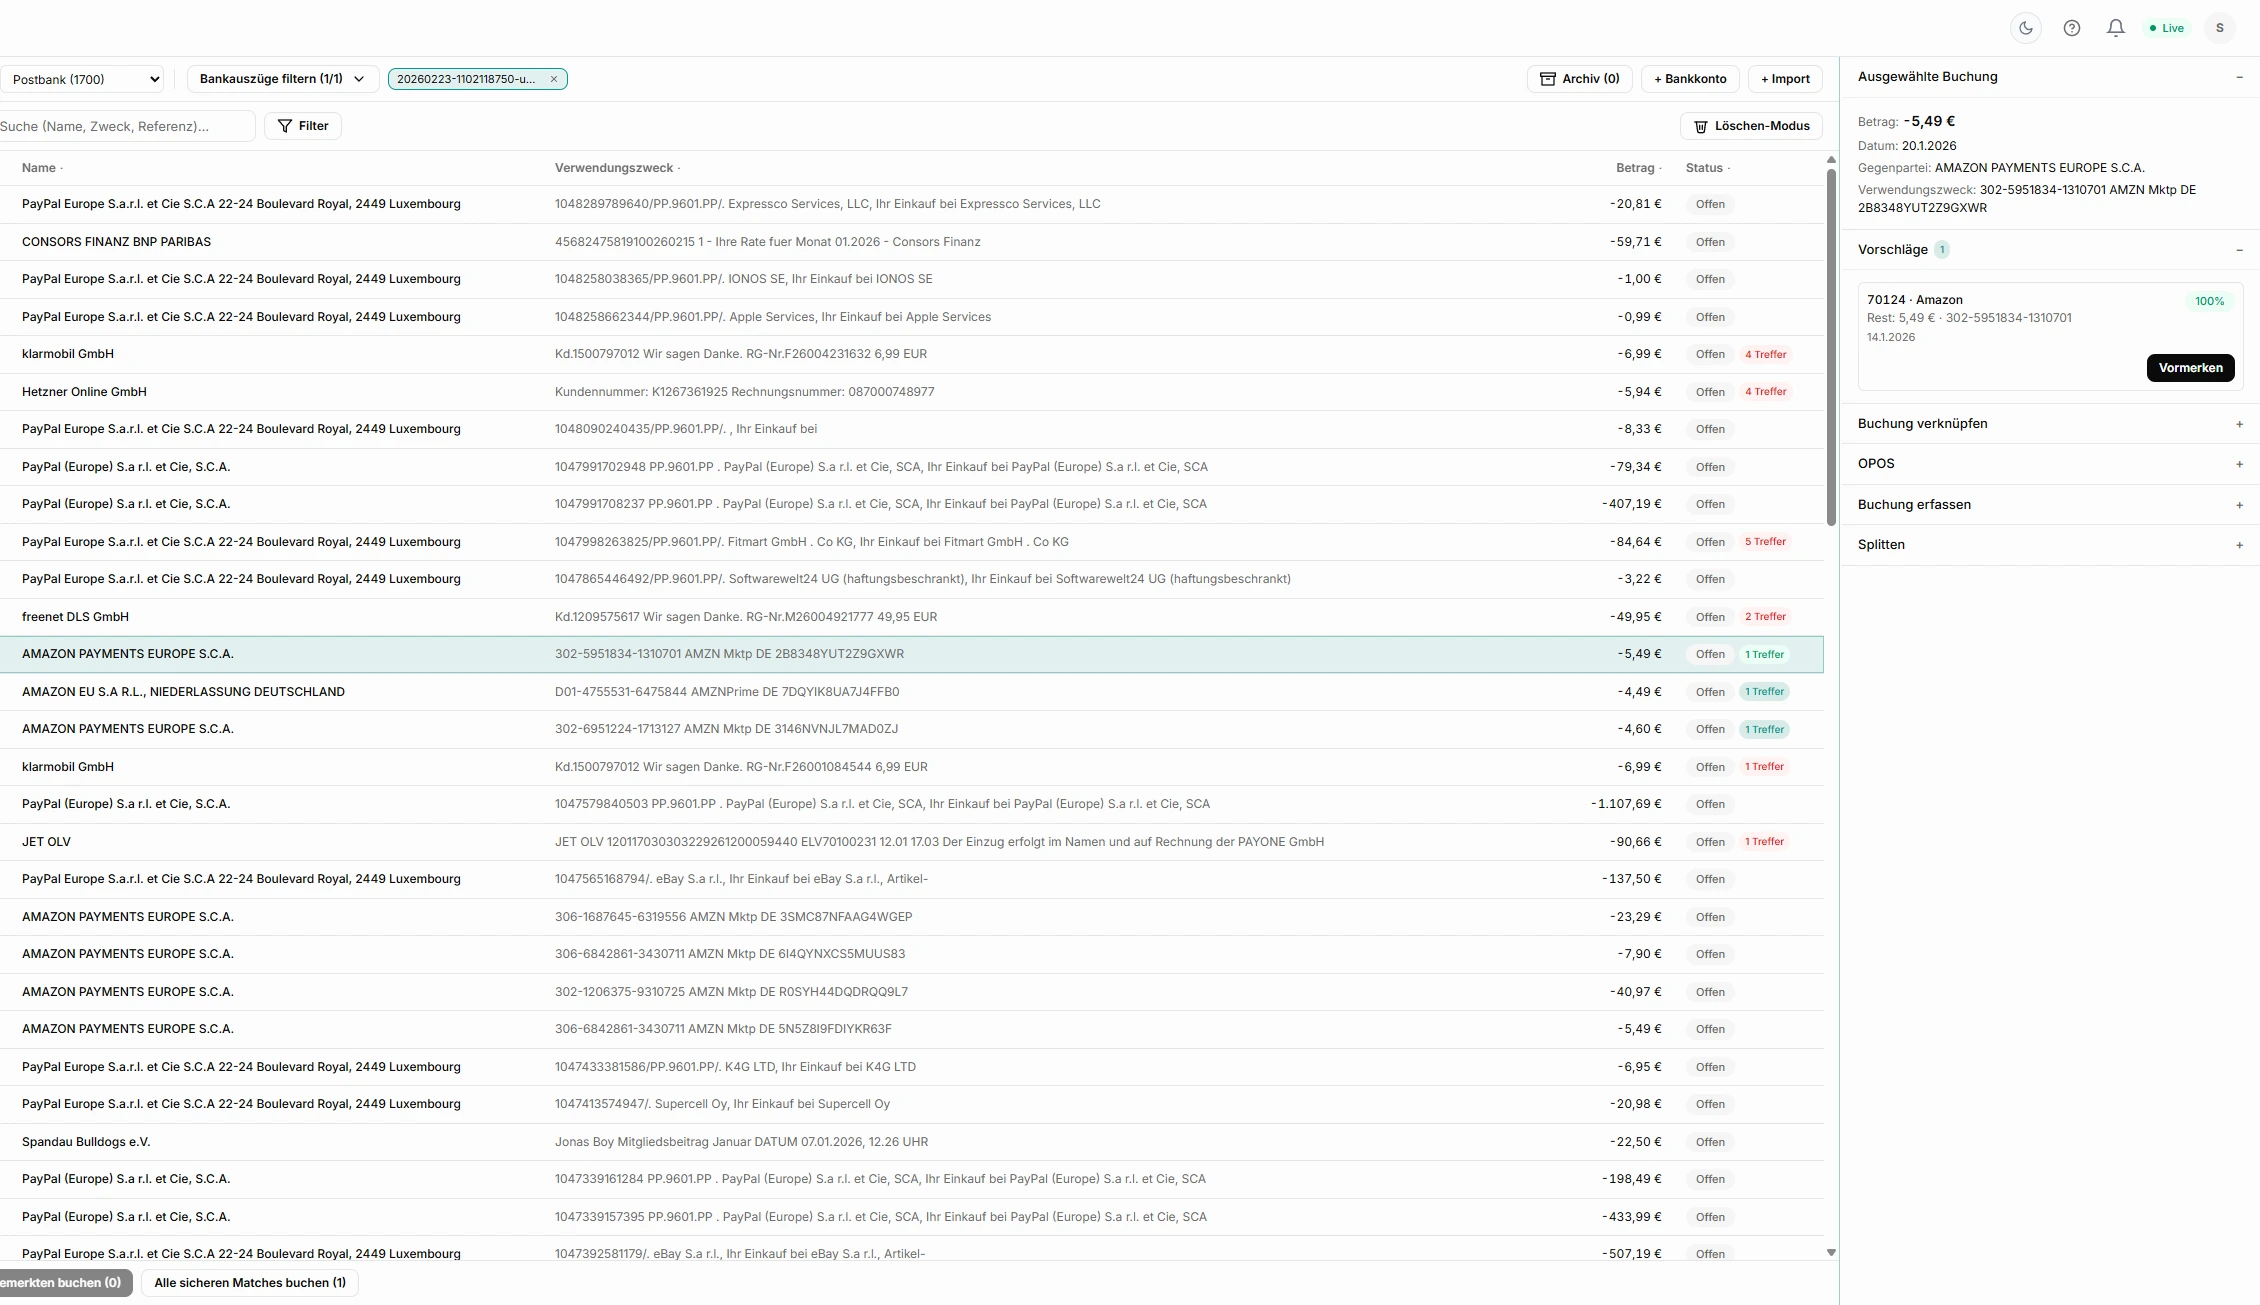
Betrag, Verwendungszweck, Gegenpartei und Datum können eine plausible Zuordnung ergeben. Abweichungen durch Sammelzahlungen, Gebühren, Skonto oder Teilzahlungen sind jedoch normal. Ein Matching-System sollte deshalb Treffer priorisieren und die verbleibende Differenz offen zeigen.
Nach der Bestätigung muss nachvollziehbar bleiben, welche Bankbewegung welchen offenen Posten in welcher Höhe ausgeglichen hat. Nur dann stimmen OPOS-Liste, Bank und Hauptbuch dauerhaft überein.
Frühwarnsignale definieren
Sinnvolle Signale sind nicht nur ein negativer Saldo. Relevant sind steigende überfällige Forderungen, eine Häufung ungeklärter Bankbewegungen, hohe Einzelzahlungen kurz vor Fälligkeit oder eine wachsende Differenz zwischen gebuchten Erlösen und tatsächlichen Einzahlungen.
Wer diese Signale im laufenden Prozess sieht, kann früher handeln: Rückfragen klären, Mahnungen priorisieren, Zahlungsziele verhandeln oder Ausgaben verschieben.
Passende Funktionen zum Ablauf
Diese Produktseiten zeigen, wie die beschriebenen Arbeitsschritte in accuno abgebildet werden.
Quellen und weiterführende Hinweise
Fachlicher Hinweis
Von der accuno Redaktion erstellt und anhand der aufgeführten Primärquellen sowie des implementierten Produktumfangs geprüft.
Die Beiträge dienen der allgemeinen Orientierung und ersetzen keine Rechts-, Steuer- oder Unternehmensberatung. Prüfen Sie die konkrete Anwendung mit Ihrer Steuerkanzlei oder fachkundigen Beratung.